Après un essai de recette, rapprochez la farine engagée du poids de pains vendables obtenu. Ce classeur Excel calcule le rendement réel de transformation et vous aide à examiner le résultat avant de revoir vos hypothèses pour la prochaine pétrissée.
Vous renseignez les masses mesurées, le poids unitaire visé et le nombre de pains comptés. Le fichier distingue le nombre théorique de pains du comptage réel : il sert à analyser des essais, pas à enregistrer les ventes ni à établir un ordre de production.
Dans quels cas utiliser ce classeur ?
- Relier la farine engagée à la masse de pains réellement vendables.
- Comparer le poids moyen obtenu au poids unitaire visé.
- Repérer les saisies manquantes ou certaines incohérences avant d’interpréter un essai.
- Appuyer une révision des hypothèses de recette sur des essais renseignés.
Ce que contient le fichier
Comment utiliser le classeur
1. Préparez une ligne pour votre essai
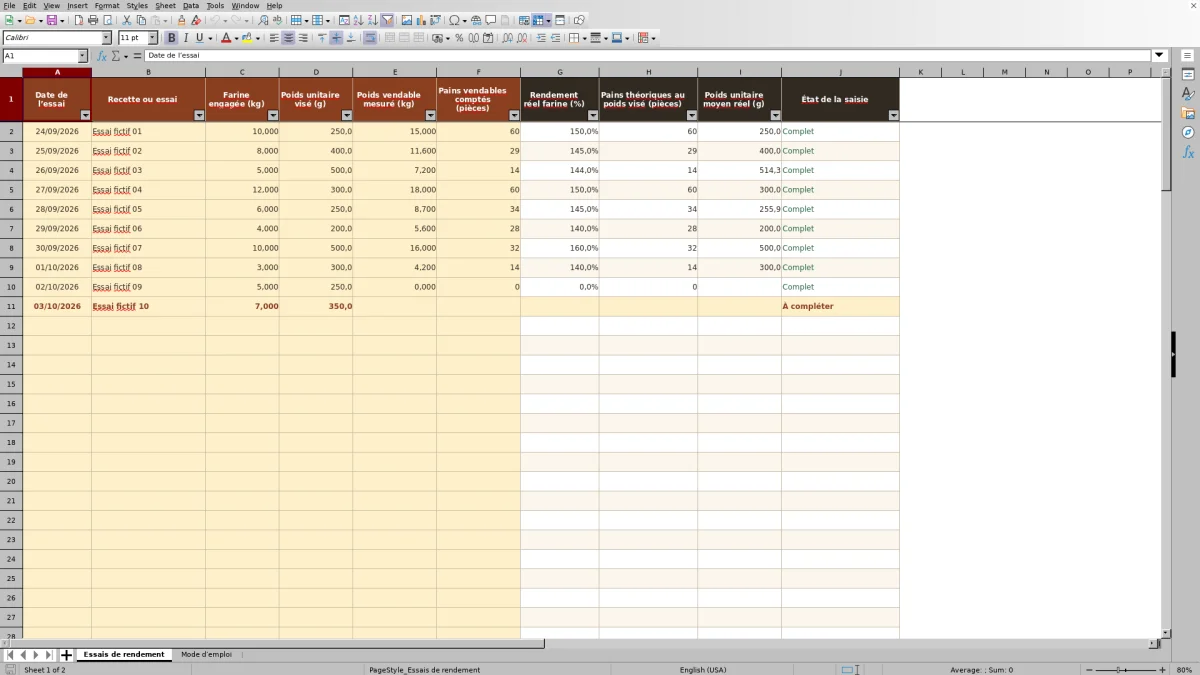
Consultez la feuille « Mode d’emploi », puis ouvrez « Essais de rendement ». Les dix essais déjà renseignés sont fictifs : remplacez-les par vos données. Dans les cellules jaunes des colonnes A à F, saisissez la « Date de l’essai » au format JJ/MM/AAAA et un libellé dans « Recette ou essai ». Une ligne correspond à un essai.
2. Renseignez les entrées et les sorties mesurées
Indiquez la « Farine engagée (kg) » et le « Poids unitaire visé (g) », tous deux strictement positifs. Pesez les pains jugés vendables, hors emballage, puis renseignez le « Poids vendable mesuré (kg) ». Comptez ces mêmes pains et saisissez leur nombre entier dans « Pains vendables comptés (pièces) ». La masse et le comptage doivent porter sur le même ensemble.
3. Examinez l’état de la saisie
Lisez « État de la saisie » avant les résultats. Si la ligne est à compléter ou incohérente, corrigez les entrées concernées. Le statut « Complet » valide seulement les contrôles de saisie prévus : il ne confirme ni la précision de la pesée ni la vendabilité des pains.
4. Interprétez les résultats avant d’ajuster la recette
Comparez le rendement avec celui d’essais pertinents, puis le poids moyen réel avec votre poids visé. Un écart vous invite à vérifier les mesures et les conditions de fabrication avant de modifier une hypothèse. Ne saisissez rien dans les colonnes G à J : elles contiennent les calculs et le statut.
Lire un rendement supérieur à 100 %
Le champ « Rendement réel farine (%) » rapporte la masse de pains vendables à la seule masse de farine engagée. Le calcul est donc : poids vendable mesuré en kg ÷ farine engagée en kg, avec un affichage en pourcentage. Un résultat de 150 % signifie que 1 kg de farine a donné 1,5 kg de pain vendable dans l’essai considéré.
Ce rendement n’est pas un taux de perte de pâte. L’eau et les autres ingrédients contribuent aussi à la masse finale : dépasser 100 % n’est donc pas, à lui seul, une anomalie. Pour analyser une variation, rapprochez des recettes et des conditions de mesure comparables. Le fichier ne mesure pas la masse totale de pâte avant cuisson et ne calcule pas une perte de cuisson.
Exemple pratique : interpréter le rendement de 14 pains
Dans cet exemple pratique fictif, l’« Essai fictif 03 », daté du 26/09/2026, utilise 5 kg de farine, un poids visé de 500 g, une masse vendable mesurée de 7,2 kg et un comptage de 14 pains. La masse et le comptage portent sur les mêmes pains jugés vendables, pesés hors emballage. Ces données donnent trois résultats complémentaires :
- Rendement farine : 7,2 ÷ 5 = 1,44, soit 144,0 %. Chaque kilogramme de farine engagé a donc donné 1,44 kg de pain vendable.
- Nombre théorique : 7,2 × 1 000 ÷ 500 = 14,4 ; le fichier retient la partie entière, soit 14 pièces au poids visé.
- Poids moyen réel : 7,2 × 1 000 ÷ 14 = 514,3 g à l’affichage, soit environ 14,3 g au-dessus de la cible.
Le comptage réel correspond ici au nombre théorique entier, mais cette égalité ne signifie pas que le poids visé est atteint pour chaque pièce. Une moyenne de 514,3 g ne signifie pas que chaque pain pèse 514,3 g. Les 200 g au-delà de 14 × 500 g ne constituent pas non plus un déchet identifié : ils sont inclus dans la masse vendable mesurée.
Pour décider de la suite, vérifiez d’abord la pesée et la régularité des pièces. Si le dépassement du poids visé se retrouve sur d’autres essais comparables, examinez vos réglages de division avant de modifier l’hypothèse de poids de la fiche recette. Le classeur fournit les indicateurs ; il ne détermine pas la cause de l’écart.
Préparer la prochaine pétrissée avec des essais comparables
Si vous hésitez à revoir le rendement attendu d’une fiche recette, examinez plusieurs essais de cette même recette plutôt qu’une seule fournée. Utilisez un libellé reconnaissable dans « Recette ou essai » et le filtre de la feuille pour retrouver les lignes utiles. Conservez séparément les précisions nécessaires sur les conditions d’essai, car le classeur ne comporte pas de champs dédiés à tous les paramètres de fabrication.
Une baisse de rendement mérite d’abord une vérification du périmètre pesé : avez-vous retenu les mêmes critères de vendabilité et pesé les pains à un stade comparable ? Si l’écart se retrouve dans des conditions cohérentes, vous pouvez décider de revoir votre hypothèse dans la fiche recette. Le classeur permet cette lecture essai par essai, mais ne révise aucune recette automatiquement et ne calcule aucun total ni indicateur de tendance.
Résultat vide, zéro ou saisie incohérente : que corriger ?
Une ligne entièrement vide reste sans statut ni résultat. Une ligne commencée sans date, sans libellé ou sans les quatre valeurs numériques des colonnes C à F affiche « À compléter » ; ses indicateurs restent vides. Vérifiez notamment qu’une masse a été saisie comme un nombre, sans ajouter « kg » dans la cellule : l’unité figure déjà dans l’en-tête.
Une fois les champs renseignés, « Données incohérentes » peut signaler une farine ou un poids visé nul ou négatif, une sortie négative, un comptage non entier ou un désaccord entre masse nulle et comptage nul. Par exemple, une masse vendable positive avec zéro pain compté doit être corrigée. Une date non numérique est également signalée.
Si l’essai n’a donné aucun pain vendable, renseignez zéro pour la masse vendable et zéro pour le comptage, avec les autres entrées valides. Le rendement et le nombre théorique valent alors zéro ; le poids moyen reste vide, car aucun pain ne peut servir au calcul. Ce vide ne signifie pas que les pains pèsent zéro gramme.
Mesurer le vendable sans le confondre avec les ventes
La pesée et le comptage portent uniquement sur les pains que vous jugez vendables. Ils ne représentent ni nécessairement toute la production sortie du four, ni les quantités effectivement vendues. Gardez la même sélection pour la masse et le nombre de pièces ; sinon le poids moyen calculé perd son sens.
Un pain vendable peut ensuite rester invendu. Le classeur ne suit pas ce devenir : il ne permet donc pas de déduire les invendus, les recettes de vente ou la demande des clients. Il ne met pas les stocks à jour et ne se synchronise pas avec une caisse.
La vendabilité reste une appréciation manuelle. Le relevé et son statut ne certifient ni l’hygiène, ni la durée de conservation, ni la sécurité alimentaire, ni la conformité des allergènes. Utilisez les suivis appropriés pour ces besoins distincts.
Garder les calculs utilisables au fil des essais
Le fichier prévoit 100 essais sur les lignes 2 à 101. Les colonnes G à J disposent de formules et d’une validation qui bloque la saisie directe ordinaire afin de limiter les modifications accidentelles. Ce garde-fou n’est pas une protection absolue : évitez notamment d’y coller des données ou de remplacer une formule par une valeur.
Avant de modifier la structure ou d’effacer un ancien relevé, conservez une copie datée. Aucun archivage automatique n’est prévu. Si vous avez besoin de plus de 100 essais, utilisez une nouvelle copie pour une autre période plutôt que de supposer que les formules et contrôles s’étendent seuls.
En cas de doute après une modification, comparez avec une copie intacte. Le repère fictif 01 doit donner 150,0 %, 60 pièces et 250,0 g lorsque ses données d’origine sont conservées. Ce repère aide à contrôler l’affichage des calculs ; il ne vérifie pas vos mesures de production.
Comparaison : classeur Excel ou cahier de suivi ?
Cette comparaison porte sur le classeur dans son ensemble et sur une alternative réaliste : le cahier de suivi papier. Le choix dépend surtout de la fréquence des essais et de la manière dont vous exploitez les relevés. Le classeur apporte un cadre de saisie et des calculs déjà présents. Le cahier permet de noter librement les conditions de fabrication, mais demande de réaliser les calculs séparément.
| Méthode | Saisie des mesures et observations | Calculs et contrôles | Consultation et capacité |
|---|---|---|---|
| Classeur Excel de rendement | Six entrées par essai, avec unités définies ; pas de champs dédiés à tous les paramètres de fabrication. | Rendement, nombre théorique, poids moyen et contrôles de saisie prévus ; les mesures restent à vérifier. | 100 lignes prévues et filtre pour retrouver les essais ; aucun total ni archivage automatique. |
| Cahier de suivi papier | Notes manuscrites libres sur les mesures et les conditions de fabrication ; présentation à organiser. | Calculs à réaliser séparément et cohérence à vérifier manuellement. | Consultation des pages et classement à organiser ; un nouveau cahier permet de poursuivre les relevés. |
Choisissez le classeur si vous voulez recalculer régulièrement les mêmes indicateurs à partir de mesures structurées. Le cahier peut convenir à des essais occasionnels riches en observations, si le calcul manuel ne vous gêne pas. Aucune des deux méthodes ne remplace la qualité de la pesée et du comptage.
Si votre besoin principal est de relier production, stocks et ventes, recherchez un outil adapté à ce périmètre et vérifiez ses fonctions avant de le choisir. Ce classeur n’assure pas ces échanges : son intérêt reste l’analyse individuelle des essais de rendement.
Questions fréquentes
Le fichier prévoit-il le nombre de pains à partir de la farine seule ?
Non. Le nombre théorique utilise le poids vendable déjà mesuré, converti de kg en g, puis divisé par le poids unitaire visé. Il retient la partie entière du résultat, après un arrondi technique de la masse convertie à six décimales. Il suppose que toute cette masse peut être répartie en pièces au poids visé ; ce n’est ni un comptage ni une prévision à partir de la farine seule.
Que se passe-t-il si je change seulement le poids unitaire visé ?
Sur une ligne complète, une nouvelle valeur strictement positive dans « Poids unitaire visé (g) » modifie le nombre théorique de pains. Elle ne change ni le rendement farine, qui dépend des deux masses en kg, ni le poids moyen réel, qui dépend de la masse vendable et du comptage. Ce changement explore une hypothèse de division ; il ne modifie pas les pains déjà obtenus.
Comment obtenir un rendement global pour plusieurs essais ?
Le classeur ne calcule aucun total. Pour des essais que vous avez choisi de regrouper, le rendement global se calcule séparément en divisant la somme des masses vendables par la somme des masses de farine engagée, toutes en kg. Une simple moyenne des pourcentages donnerait un poids identique à chaque essai, même si les quantités de farine diffèrent. Définissez donc le périmètre avant de faire ce calcul hors des colonnes de formules.
Puis-je ouvrir le classeur dans LibreOffice ?
La feuille « Mode d’emploi » indique un recalcul à l’ouverture dans Excel ou LibreOffice et recommande les paramètres régionaux français pour les virgules décimales et les espaces de milliers. Cela ne constitue pas une compatibilité testée pour toutes les versions. Après ouverture, vérifiez les résultats des repères fictifs et l’affichage des dates au format JJ/MM/AAAA avant de remplacer les exemples.
Le rendement permet-il de calculer le coût de revient d’un pain ?
Pas avec ce fichier seul. Il ne contient pas les prix des matières premières ni les autres charges nécessaires au calcul. Le rendement mesuré peut alimenter une analyse séparée, mais il ne fournit ni coût matière ni coût complet de revient. Pour cette tâche, utilisez une fiche de coût qui précise les ingrédients, leurs quantités, leurs prix et les charges retenues, sans mélanger les montants HT et TTC.
À propos des auteurs

Alice VerneuilRecettes et organisation du fournil
Découvrir cette rubrique →
Romain DelaunayStocks, ventes et suivi d’activité
Découvrir cette rubrique →